月ごとに、韓国スタートアップの資金調達TOP15と現況をお届けいたします。
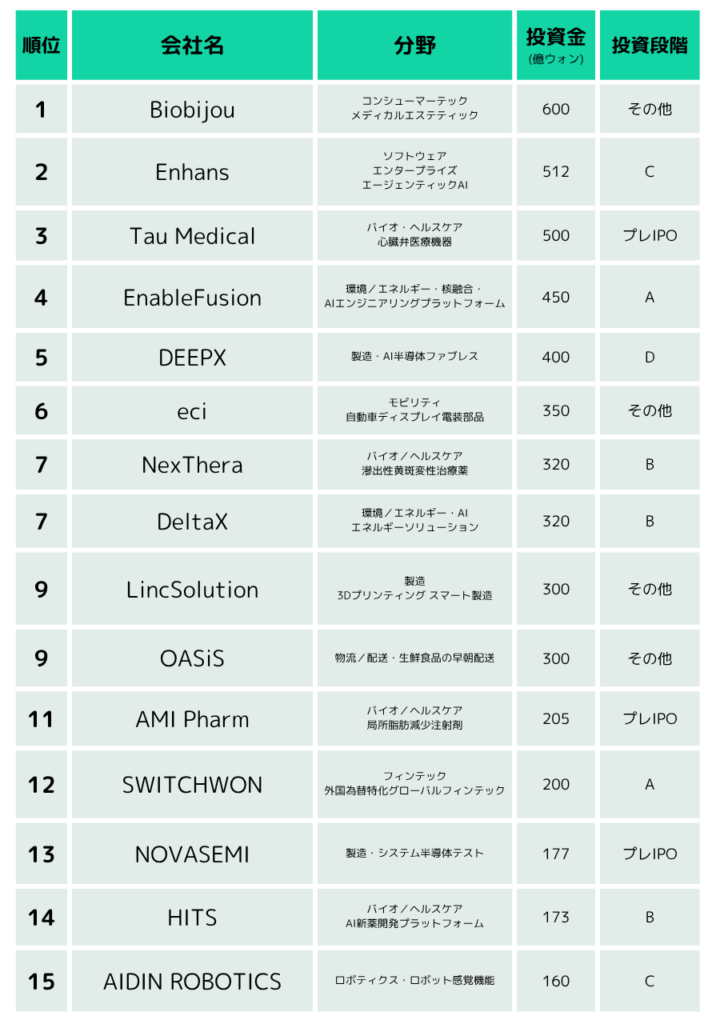
韓国スタートアップの資金調達TOP15
9月全体の投資動向・分析
9月の投資市場概要
息を選んだ9月、それでも前年よりは増えた
2026年9月の国内スタートアップ投資は127件、7,141億5,000万ウォンと集計された。件数は金額非公開を追加し、買収合併5件を除いた結果だ。投資総額は金額を公開した67件のみを合算した数値だ。
前年同月(119件、5,958億5,000万ウォン)と比較すると、件数は6.7%、金額は19.9%増加した。2020年以降9月の実績と比べると、金額は2023年の8,617億5,000万ウォンに続き、2番目に多い。件数も2024年の165件の次に多かった。
一方で、前月までの勢いは少し崩れた様子だ。8月の188件、1兆370億5,000万ウォンと比較すると、件数は32.4%、金額は31.1%減少した。9月の投資額は今年1~8月の月平均(1兆1,739億7,000万ウォン)にも満たず、今年の月別では1月と2月の次に少ない。ただし、月平均の数値は5月の2兆7,341億6,000万ウォンという大型取引が引き上げた値であることを勘案しなければならない。
金額が公開されている取引のうち100億ウォン以上の取引は20件、合計5,526億ウォンで全体金額の77.4%を占めた。上位5件(2,462億ウォン)だけでも34.5%に達する。金額公開取引の中間値は50億ウォンだ。BioBijou(600億ウォン)とEnhans(512億ウォン)、Tau Medicalタウメディカル(500億ウォン)が上位圏に上がった。投資段階別では支援金が32件で最も多く、シードとシリーズAがそれぞれ22件・21件と後に続いた。シリーズB以上の後続投資は13件にとどまった。
分野別投資分析
9月の投資はバイオ・ヘルスケアが件数・金額ともに1位となった。バイオ・ヘルスケアは23件、1,866億ウォンを誘致し、総件数の18.1%、金額の26.1%を占めた。製造が20件、1,239億ウォン(17.3%)で後に続いた。両分野の金額を合わせると全体の43.5%を占める。
件数ではコンシューマーテック(18件)とソフトウェア(14件)、メディア・コンテンツ(13件)が上位圏を成した。金額3~6位はコンシューマーテック(773億5,000万ウォン)と環境・エネルギー・持続可能産業(770億ウォン)、ソフトウェア(707億ウォン)、車両・モビリティ(610億ウォン)の順だ。
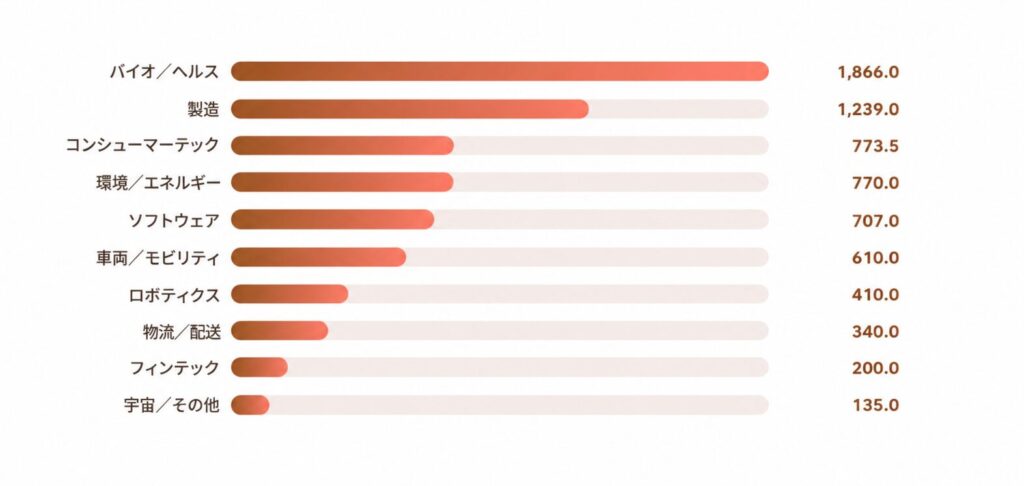
公開投資額基準分野別投資(単位:億ウォン)
前月と比べると順位が大きく変わった。8月に金額1位だったソフトウェアは3,929億ウォンから707億ウォンに減少。減少幅は82.0%となった。件数も34件から14件に減少した。一方、バイオ・ヘルスケアの金額は1,111億5,000万ウォンと67.9%増えた。環境・エネルギー・持続可能産業は30億ウォンから770億ウォンに急増した。
8月には公開金額がなかった車両・モビリティも610億ウォンを記録した。また、8月に1,416億ウォンを集めたゲームは1億ウォンにとどまった。2025年の年間分野別比重を基準とした昨年同月と比較すると、ソフトウェアの金額の割合は22.4%から9.9%へと大幅に減少した。製造は6.8%から17.3%に、環境・エネルギー・持続可能産業は4.9%から10.8%に上がった。
バイオ・ヘルスケアは大きな変化はなかった。半導体や素材、エネルギーのようなハードウェアベースのディープテックへと資金が動いた流れだ。ただし、分野別の金額公開件数が少なく、大型取引1~2件によって順位が大きく左右されるという点については考慮する余地がある。
投資段階別の割合
9月の投資を段階別にみると、政府支援金が32件(25.2%)で最も多かった。そのあとに、シード(22件、17.3%)とシリーズA(21件、16.5%)、その他・非公開(17件、13.4%)とプレシリーズA(16件、12.6%)の順で続いた。
シードからシリーズAまで初期段階の民間投資は59件で全体の46.5%を占めた。
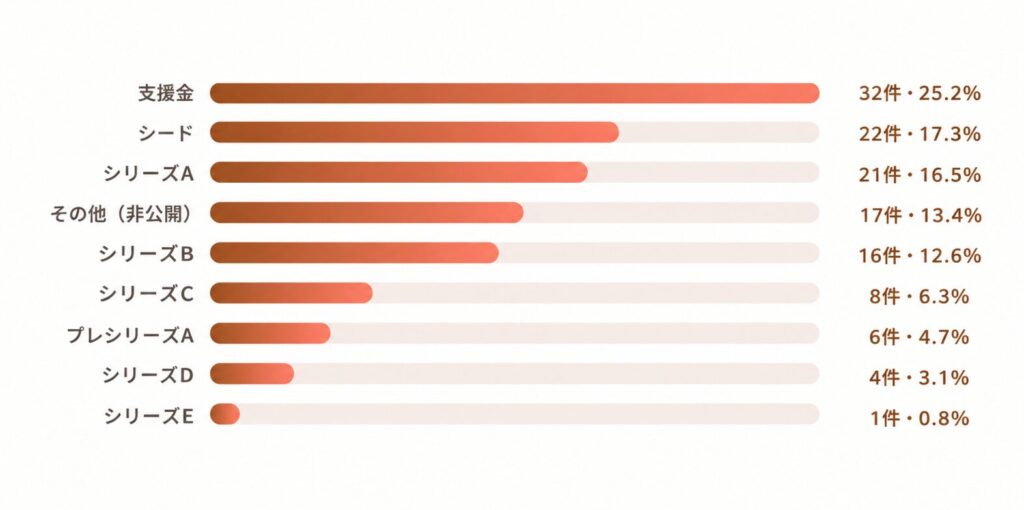
2026年9月の投資段階別分布(件数ベース、M&A 5件を除く127件)
前月より支援金の割合が大きく減った。8月の支援金は92件で全体の48.9%だったが、9月には32件に減り、比重が半分程度に落ち込んだ。9月の総件数が61件と大きく減少したのも、支援金の減少に起因する。
支援金を除けば民間投資件数は8月96件、9月95件とほぼ同じ数値である。シリーズAの占める比率は5.9%から16.5%に、プレシリーズAは3.7%から12.6%と上昇傾向を見せた。シリーズB以上とフリーIPOを合わせた後期段階は19件で全体の15.0%にとどまった。しかし金額は3,301億ウォンと、公開金額の46.2%を占めた。フリーIPOは6件、1,176億ウォンで前月の3件、205億ウォンより増加した。
少数の後期取引が金額を引き上げる構図となった。
主要投資会社の現況
9月に最も多く投資したのはCNTTECHだ。CNTTECHは1ヶ月間で10件の投資に参加、2位より2倍以上多い結果となった。10件のうち8件がシード段階だ。投資分野としては、メディア・コンテンツ、コンシューマーテックにそれぞれ3件。その他にも製造、ロボティクス、農業、不動産・プロップテク等多様な分野に投資した。公開された投資規模は1億~20億ウォンだ。
アクセラレータらしく初期企業発掘に重さを置いた形だ。2位は5件に参加したIBK企業銀行だった。シリーズA投資が3件、製造企業投資も3件だ。AI半導体ファブレスDEEPXのシリーズD投資にも参加した。
Quantum Ventures KoreaとPOSCO技術投資、信用保証基金、Y&ARCHERは4件ずつ投資し、同率3位となった。4社の投資傾向は、はっきりと分かれた。Quantum Ventures KoreaはEnableFusion(450億ウォン)とDeltaX(320億ウォン)、NOVASEMI(177億ウォン)など大型取引に集中した。参加した取引規模をすべて加えれば977億ウォンだ。POSCO技術投資はEnhans(512億ウォン)とEnableFusion、switchwon(200億ウォン)などシリーズA以上の取引に参加した。参加取引規模の合計は1,222億ウォンで、上位投資会社の中で最も大きい。
信用保証基金は4件ともシリーズAとプレシリーズA投資で、製造とバイオ・ヘルスケア企業に資金を渡した。Y&ARCHERは4件とも1億~12億ウォン規模のシード投資だ。9月の上位投資会社は3つの部類に分かれる。初期シードに集中したアクセラレータと大型後続投資をリードしたベンチャーキャピタル、シリーズA前後企業を受けた政策金融機関だ。今回の集計では、TIPSなど政府支援プログラム31件は投資会社集計から除外した。
この記事は、韓国のスタートアップメディア「startuprecipe(스타트업 레시피)」が発行する「月間スタートアップレシピ(월간 스타트업 레시피)」の情報をもとに、資金調達状況や動向を掲載し、企業情報を紹介しています。
Copyright 2022 © Media Recipe. All Rights Reserved.