・連休期間中の中東発の原油価格不安でAI投資心理も弱まる
・配当よりメモリー市況と実績に投資家の関心が集中
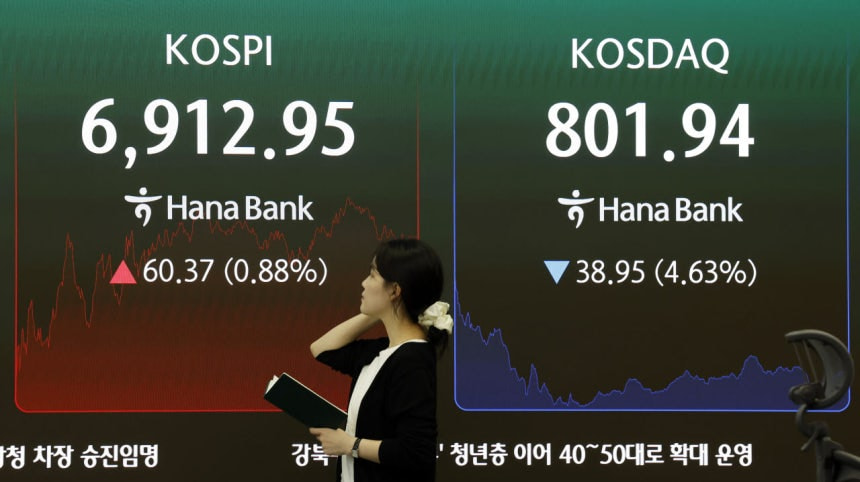
30兆ウォン(約3兆4,715億円)に達するサムスン電子の3四半期配当を受け取れる最後の買付日に、株価が急落した。大規模な配当を控えても外国人の売りが押し寄せ、投資家の関心は配当よりもメモリー市況と実績見通しに集中する様相だ。
サムスン電子は28日、前取引日比5.43%下落した27万2,000ウォン(約3.1万円)で取引を終えた。取引開始直後は0.35%下落した28万4,500ウォン(約3.3万円)で出発したが、下げ幅を大きく拡大した。
外国人はこの日、有価証券市場で3兆2,427億ウォン(約3,752億3,227万円)を純売却し、サムスン電子だけで1兆3,757億ウォン(約1,591億9,050万円)を売った。SKハイニックスとサムスン電子優先株でもそれぞれ1兆7,275億ウォン(約1,998億9,939万円)、4,213億ウォン(約487億5,115万円)の外国人純売りが出た。
連休期間中、韓国内証券市場が休場している間に米国の長期金利が急騰し、中東発の原油価格不安が大きくなった上に、Oracleの電力供給支障で一部AI投資心理が弱まったことが半導体株の重荷になったとの分析だ。
サムスン電子の配当基準日は30日だ。韓国内株式は買付から2営業日後に決済が行われるため、28日までにサムスン電子またはサムスン電子優先株を買付けなければ今回の配当を受け取ることができない。この日午後8時まで運営される韓国取引所のアフターマーケットで成立した取引も、配当権利を確保できる買付分に含まれる。
今回の3四半期配当は、通常の四半期配当を大きく上回る。Yuanta証券は1株当たり配当金(DPS)を4,604ウォン(約533円)と推定した。2四半期374ウォン(約43円)の12倍を超える水準で、全体の現金配当規模は約30兆ウォン(約3兆4,715億円)に達すると予想される。
それでも株価が急落したのは、配当よりも今後の利益に対する市場の関心がさらに大きくなったためだ。最近1ヶ月以内にレポートを出した証券会社8社のコンセンサスによれば、サムスン電子の3四半期売り上げは200兆2,790億ウォン(約23兆1,755億円)、営業利益は106兆9,887億ウォン(約12兆3,803億円)と予想される。見通し通りであれば四半期営業利益が初めて100兆ウォン(約11兆5,716億円)を超える。
今後の株価をめぐる展望はメモリー市況をめぐって分かれる。KIWOOM証券のパク・ユアク研究員は4四半期の汎用DRAMとNANDの価格上昇率がそれぞれ3%、12%に鈍化すると予想した。反面、HBM4の販売比重拡大とファウンドリを新たな成長軸として提示した。
Yuanta証券のベク・ギルヒョン研究員はHBM生産拡大とAI推論需要増加が汎用メモリーの供給まで吸収し、供給不足が予想より長引く可能性に注目した。DRAMとNANDの価格がそれぞれ18%、16%上昇し、2027~2028年もタイトな需給が続くと展望した。
年末の追加株主還元と自社株買いの終了も変数だ。サムスン電子は2026~2028年の3年間、総90兆~110兆ウォン(約12兆7,288億円)規模の株主還元を推進している。反面、自社株買いは当初予定されていた11月21日より早く終了する可能性があり、これまで株価を支えてきた買い需要が弱まりかねないとの観測も出ている。
結局、30兆ウォン規模の配当という強力な株主還元イベントも、この日の株価下落を防げなかった。市場の視線は今や配当そのものよりも、サムスン電子がメモリーのアップサイクルをどれだけ長く続け、利益見通しを高められるかに向けられている。
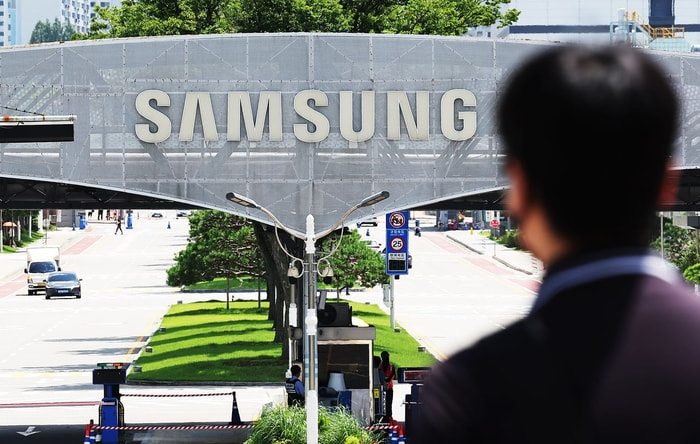
<写真=京畿道水原市霊通(ヨントン)区にあるサムスン電子本社/聯合ニュース>