同じ不安、正反対の答え
「手堅い防衛」と「一発逆転の攻め」。最新データから紐解く決定的なギャップ
インフレと都市部マンションの高騰という二つの重荷は、日本と韓国のMZ世代に共通しています。しかし、その向き合い方はまったく違います。日本の若者は積立投資と賃貸暮らしでじっくり守り、韓国の若者は強気の株式集中投資と「ヨンクル」で一気に駆け上がろうとします。
同じ不安を抱えながら、なぜここまで戦略が分かれるのか?最新データから見ていきます。
「オルカンで防衛」の日本 vs「半導体メガトレンドで攻める」の韓国
新NISAの普及で、日本の20〜30代のお金は「オルカン(eMAXIS Slim 全世界株式)」と「S&P500」に集まっています。オルカン単体の運用資産は、2026年7月に13兆円を突破しました。日銀が保有する分を除けば、国内の公募投資信託として最大規模です。
2026年上半期、株式投資信託全体への資金流入額は11兆9,993億円でした。そのうち約5分の1にあたる2兆2,502億円を、オルカン一本が占めています。日本証券業協会の調査によると、つみたて投資枠を利用している人の平均投資額は47万3,000円(2025年公表)。年間の購入額は、直近の調査で多くの世代が20万〜40万円未満が中心です。派手なリターンを狙うわけではありません。目的は「老後不安の解消」と「インフレ防衛」という、守りの発想です。
一方の韓国では、資産形成の主役が「不動産」から「株式」へ移りつつあります。
韓国Gallupの調査では、2025年7月に史上初めて「株式が有利」という回答が「不動産が有利」を上回りました(31% vs 23%)。2026年1月の調査では、株式選好はさらに37%まで上昇。不動産(22%)との差は開くばかりです。2026年のKB経営研究所の報告書でも、資産管理の専門家が選ぶ有望な投資先は株式34%、不動産23%。ここでも株式が優位に立っています。若者の投資先は、AI・半導体のメガトレンド銘柄に集中しています。SKハイニックスやサムスン電子など、自国の強みを見極めた集中投資が主流です。
背景には、国家規模の投資ラッシュがあります。サムスングループは2026年6月、AI半導体・ロボット・バッテリー・IT部品素材を4本柱にした、総額2,655兆ウォン(約278兆円)の国内投資計画を発表しました。光州の半導体ファブ、天安・温陽の次世代HBMファブ、亀尾のヒューマノイドロボット量産ラインなど、全国規模のメガプロジェクトが同時に進んでいます。
こうした成長期待の高さが、若い世代の資金を半導体株に引き寄せる一因になっています。
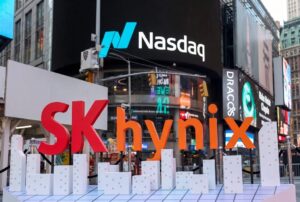
SKハイニックスは2026年7月、NASDAQに上場しました。外国企業による米国株式公募として過去最大となる265億ドルを調達し、初値は170ドル。SECへの提出書類では、AI向け高帯域幅メモリ(HBM)の世界シェアが56.4%に達すると開示されています。AIメモリ需要の急拡大が、そのまま個人投資家の物色対象になっている構図です。
一方で、こうした過熱を警戒する声も出ています。
ハナ証券のイ・ジェマン室長は2026年8月、サムスン電子とSKハイニックスの利益増加率が来年は鈍化する可能性を指摘。次の投資先として、半導体の素材・部品・製造装置企業への分散を提案しています。個人投資家に対しては、レバレッジ商品にも注意を促しています。「相場が20%調整すればレバレッジは40%下落し得る」――上がる時だけでなく、下がる時も2倍だという点です。
それでも、米国株のレバレッジ商品や暗号資産に積極的に挑戦し、短期間で資産を急拡大させようとする若年層の姿勢は根強く残っています。
一言でいえば、日本は「広く薄く」、韓国は「狭く厚く」。対照的な投資スタイルです。
「ペアローン・賃貸」の日本 vs「ヨンクル」と「株→家」の韓国
都市部マンションの高騰に対し、日本の若い夫婦は比較的堅実な二択で判断しています。ペアローンで購入するか、柔軟に賃貸を続けるか。無理な借り入れは避け、共働き前提で現実的に選ぶ傾向が強く残っています。
韓国では対照的です。「ヨンクル(영끌=年収の限界まで借り入れて住宅を買うこと)」が、2026年の今も進行形の現象として続いています。
韓国銀行が国会に提出したデータによると、2025年末時点で30代の1人当たり銀行貸出残高は平均1億218万ウォン(約1,160万円)。統計を取り始めた2013年以来、過去最大を更新しました。30代の貸出残高は2年連続で増加中です。韓国の家計負債の対GDP比は、依然として世界最高水準(90%前後)で推移しています。
2026年4月には、さらに新しい記録が生まれました。韓国不動産院のデータでは、ソウルのマンション取引で30代以下の購入比率が48.0%に達し、統計開始以来の過去最高値を記録しています。住宅ローン規制が強化される中でのこの数字は、若い世代の住宅取得意欲の根強さを物語っています。
ここで注目したいのが、資金の作り方の変化です。
かつてのヨンクルは、信用貸出や信用枠(マイナス通帳)をかき集める方式でした。しかし最近は、株式や仮想通貨などの金融資産を売って自己資金を作る、という新しいパターンが広がっています。その規模を裏付けるのが、韓国国土交通部のデータです。2026年1〜4月には、株式・債券の売却代金3兆7,255億ウォン(約4,235億円)が、住宅購入資金として流入しました。うち約65%にあたる2兆4,396億ウォン(約2,780億円)がソウル、特に江南3区に集中しています。年代別では30代が全体の34%(1兆2,600億ウォン、約1,436億円)を占め、全年代で最大でした。
「株式投資で増やした資金を、住宅購入の頭金に充てる」――この株式先行型の二段階ステップアップは、もはや一部の成功例ではありません。韓国の若者にとって、ひとつの黄金ルートになりつつあります。
一言でいえば、日本は「稼いだ分だけ買う」、韓国は「借りて増やして買う」。この違いです。
| 項目 | 日本 | 韓国 |
|---|---|---|
| 投資スタンス | 分散・防衛型 | 集中・攻撃型 |
| 主力投資先 | オルカン、S&P500 | 半導体株(SKハイニックス等)、米国株レバレッジ、暗号資産 |
| 投資の目的 | 老後不安の解消、インフレ防衛 | 短期間での資産急拡大、階層上昇 |
| 財テク意識の変化 | 大きな変化は少なく、インデックス投資が定着 | 「不動産が有利」→「株式が有利」へ史上初の逆転(2025年7月) |
| 住宅取得の方針 | ペアローンでの実需購入、または賃貸継続 | ヨンクル(年収限界までの借入)による取得 |
| 資金調達の特徴 | 夫婦の給与所得と自己資金が中心 | 株式・仮想通貨の売却益を頭金に充てる「株→不動産」戦略 |
| 若年層の存在感 | 価格高騰で購入を先送りする層も増加 | 2026年4月、ソウルのマンション購入者の48.0%が30代以下(過去最高) |
| 家計負債の状況 | 比較的安定 | 30代の貸出残高平均1億ウォン超、対GDP比は世界最高水準(90%前後) |
データ比較表:日韓MZ世代のマネーポートフォリオ
それぞれの社会が生んだ「合理的な選択」
日本の「安全運転」と韓国の「フルアクセル」。どちらも、それぞれの経済環境が生んだ合理的な選択です。
日本は、ゆるやかな物価上昇の中で「守りながら増やす」ことを重視してきました。韓国は、「今買わなければ一生買えない」という危機感が、資産形成を先鋭化させてきました。
日本の読者への示唆は、こうかもしれません。
「守りのNISA」を軸にしながらも、韓国の若者のようにAI・半導体といった時代の成長産業を見極める視点を、どうポートフォリオに取り入れるか。
分散だけに頼らず、成長セクターへの理解を深めること。それが、次の資産形成のヒントになりそうです。