[MTリポート-ベンチャー投資消化不良] ③政府「継続ファンド」導入を検討、BDC特例も再推進
[編集者注] ベンチャー投資の主要な回収手段であるIPOが高収益を保証してくれる時代は過ぎ去った。上場するや否や株価が急落し、収益が極めて少なくなったり、むしろ損失を被るケースも珍しくない。初期投資を通じてリスクを引き受けながらベンチャー企業とともに成長し、高収益を得るというベンチャー投資の根本自体が揺らいでいる。回収市場で何が起きているのかを診断し、ベンチャー投資の好循環のために必要な手段を点検する。
IPO(新規株式公開)市場の低迷が長期化する中、政府は継続ファンドの導入とBDC(企業成長集合機構)の税制優遇などの「セカンダリー(既存株取引)活性化」策を打ち出した。無理にIPOを推進する代わりに、満期を迎えたベンチャーファンドの資金を流動化し、スタートアップが継続的に投資を受けられるよう支援する趣旨だ。ただし業界では、根本的な回収市場の体質改善のためにはM&A(企業買収・合併)の活性化が急務だという指摘が出ている。
「継続ファンドを導入し、BDCを生かすべき」
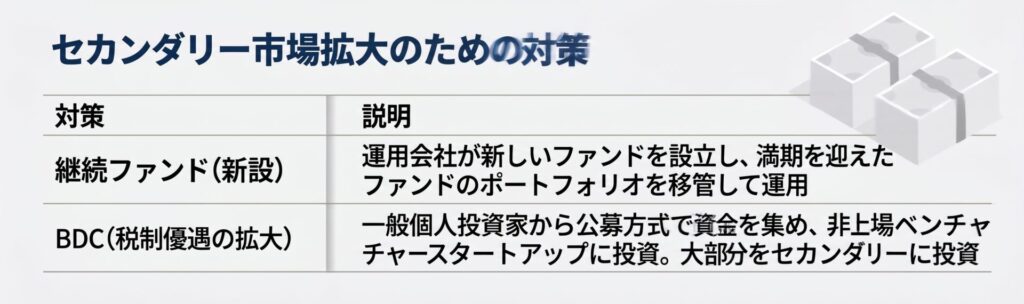
セカンダリー市場拡大のための対策/グラフィック=チェ・ホンジョン
25日、中小ベンチャー企業部(中企部)によると、政府は最近ファンド・オブ・ファンズに「継続ファンド」を導入するための制度改善に着手した。継続ファンドとは、満期を迎えたファンドの運用会社(GP)がポートフォリオを引き継ぐ条件で新たに結成するファンドだ。中企部は、ファンド・オブ・ファンズの子ファンドのGPが当該ファンドを組成する際、主要出資者(LP)であるファンド・オブ・ファンズが再投資を選択できるよう約款改正を進めている。
モク・スンファン中企部創業ベンチャー革新室長は「回収市場が萎縮した状況でベンチャー投資が継続され、ファンドを流動化できる方策を検討している」とし、「継続ファンドもセカンダリー市場を活性化し、ベンチャー投資に時間的余裕を与えるためのものだ」と説明した。
停止していたBDC課税特例も再び推進される。BDCは一般投資家が非上場のベンチャー・スタートアップに容易に投資できるようにする制度だが、税制優遇がなく商品の発売が遅れてきた。これを受け、企画財政部は来年度の税制改編案にBDC配当所得の9.9%分離課税など優遇措置を再び盛り込むことにした。BDCは安定性のため売り上げが確実な後期スタートアップに主に投資するため、セカンダリー市場の活性化に寄与するとの期待が大きい。
業界「根本対策はM&A活性化」
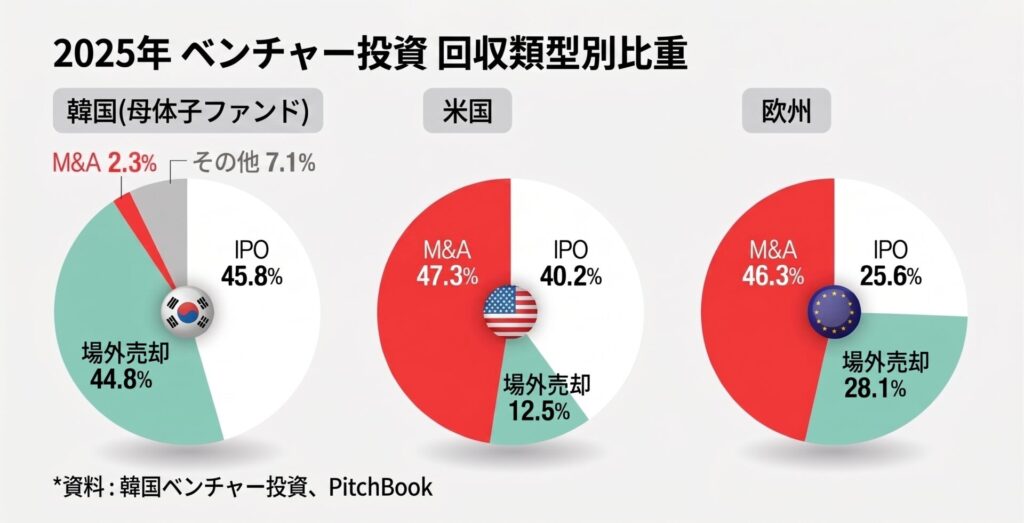
2025年ベンチャー投資回収類型別比重/グラフィック=チェ・ホンジョン
業界はM&Aの活性化が根本的な解決策だと口をそろえる。IPOとセカンダリーだけでは、最近急増しているベンチャー投資市場の流動性を受け止めるのに限界があるためだ。
韓国内のM&A回収比重は海外と比較すると著しく低い。Korea Venture Investment Corpによると、2025年のファンド・オブ・ファンズの子ファンドの回収手段のうち、M&Aの比重は金額基準で2.3%にとどまった。回収の大部分(90.6%)をIPOと場外売却に依存する構造だ。一方、米国と欧州はM&Aを通じた回収比重がそれぞれ47.3%、46.4%に達する。
大企業の保守的な意思決定と厳格な規制がM&Aの足を引っ張っているという分析もある。あるVC関係者は「かつてカカオがスタートアップM&Aで事業拡大を進めた際に文魚式拡張だと批判を受けて以降、大企業のM&Aへの意欲が大幅に萎縮した」とし、「最近強化された子会社の重複上場規制も、M&A後のイグジット期待感を下げる障害になっている」と指摘した。
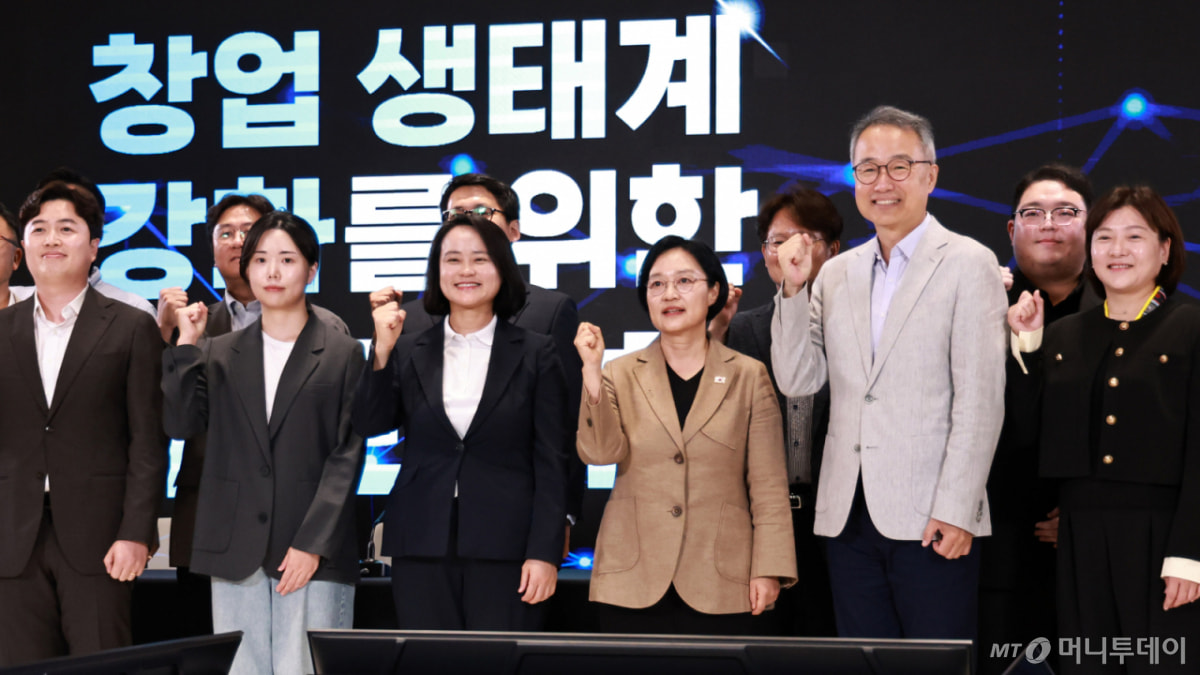
先ごろ開かれたハン・ソンスク国務総理主宰の「創業エコシステム強化大討論会」でも現場の声が相次いだ。チョン・ジョンボラSTIC Ventures代表は「回収がIPOに集中するため、投資企業の本質的な価値や成長性よりも、IPOが可能な外形を備えているかに注力するようになる」とし、「M&Aなど多様な回収方法への支援が急務だ」と述べた。キム・ヨンシクUNIST産学協力団長も「M&Aなどイグジットの機会が多様化すれば、より多くの人が創業に乗り出すだろう」と語った。
<画像=ハン・ソンスク国務総理が19日午後、麻浦(マポ)区のSVCソウルで開かれた創業エコシステム強化討論会で参加者らと記念撮影をした/ソウル=ニュース1 ク・ユンソン記者>
原文:https://www.unicornfactory.co.kr/article/2026082415200846804