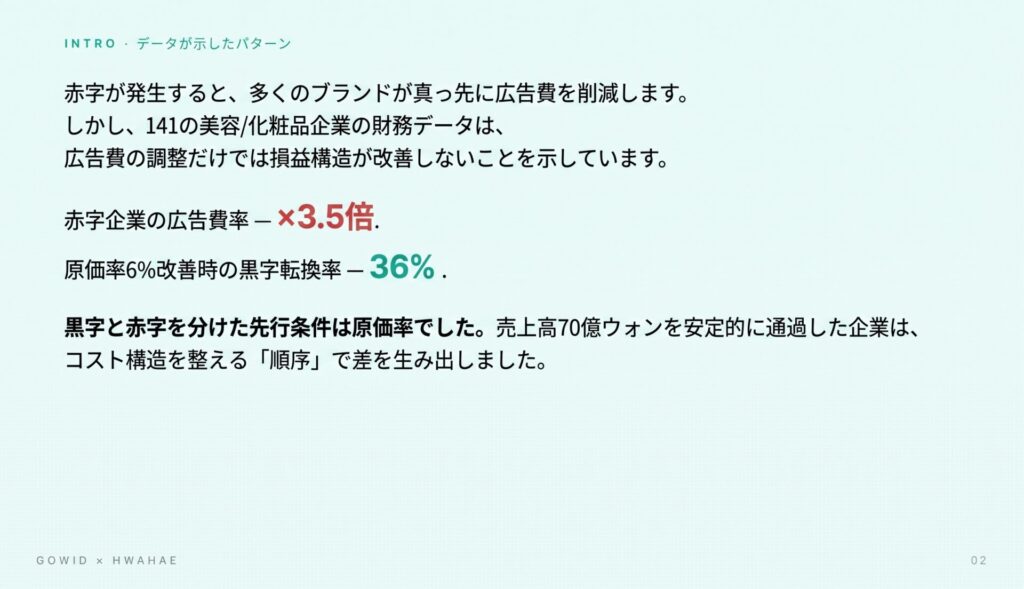
「赤字の美容企業の広告費率は、黒字企業の3.5倍でした。しかし、広告費を削減すれば黒字になるというわけではありませんでした。」
Gowid(ゴウィド)とHwahae(ファへ)は、2024~2025年にかけて、Gowidのサービスを利用する141社の美容/化粧品企業の実際の財務データと、Hwahaeに掲載された21,232の化粧品ブランドのレビュー・流入データを組み合わせて分析しました。広告費がいつ使われ、原価率がどの程度だったのか、同じ売り上げ規模からスタートした企業が1~2年後にどのように分かれていったのかを、実際の数値をもとに追跡したものです。
「黒字と赤字を分けたのは広告費率ではなく、原価率でした」
目次
1.広告費を減らしても、増やしても問題が生じる理由
赤字になると、美容業界の対応は次の2つのうち1つです。
ケースA:広告費を減らす→新規流入も同時に減り、売上も減少します。
ケースB:広告費用を増やす→損失がさらに拡大します。
なぜ、どちらの方向に進んでも問題が発生するのでしょうか?美容業界は、構造的に二重の負担を抱えているからです。
▪️美容業界の平均原価率:40%
▪️広告費率(売上比)19%
▪️2項目の合計:59%
売上100ウォンが入ってきても、そのうち59ウォンが原価と広告費として先に出ていきます。この状態では、広告費だけを調整しても、別の部分で損失が発生する構造になっています。広告費そのものの問題ではなく、広告費を支えられる原価構造が整っていないことが重要です。
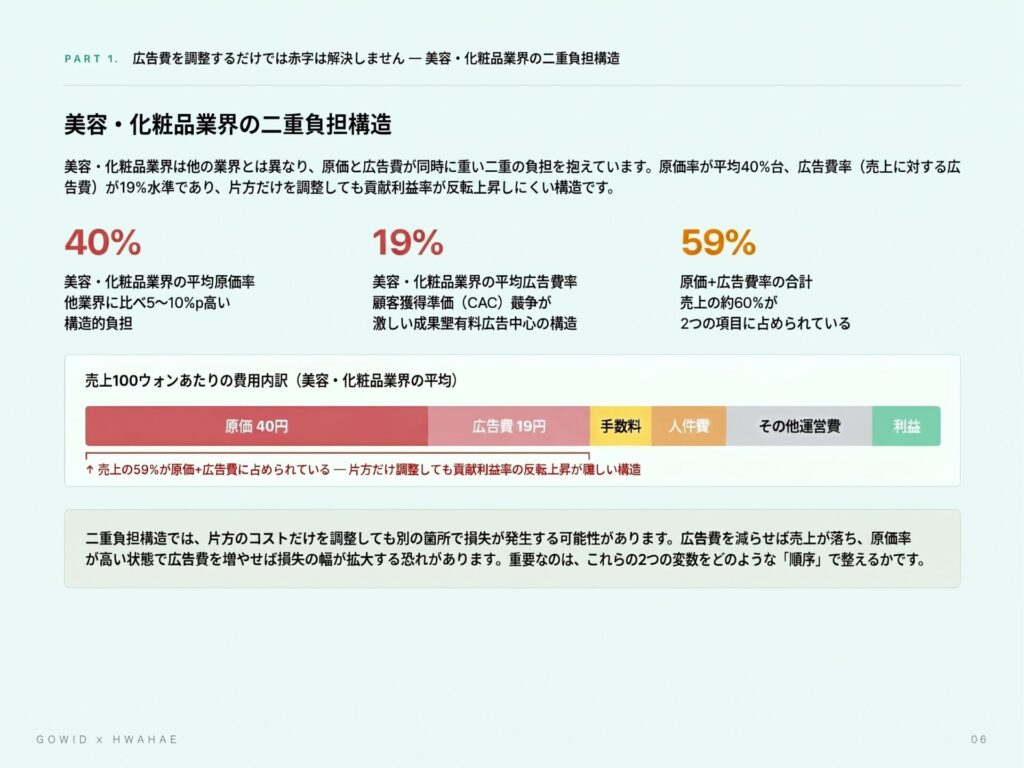
[6ページ-原価40ウォン+広告費19ウォン=59%という二重負担構造の可視化]
2.赤字企業の広告費率は、黒字企業の3.5倍
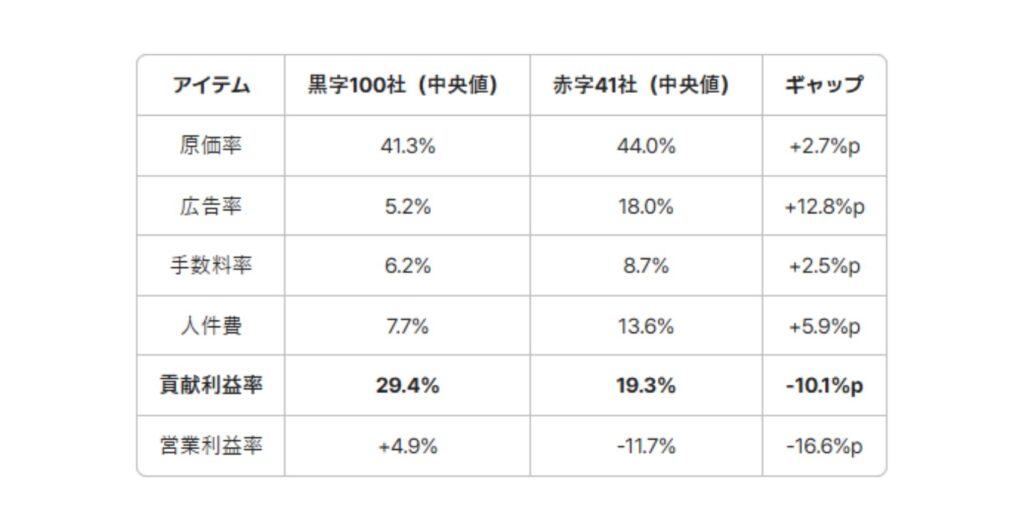
141社の2024年財務諸表を分析した結果です。表面的に最も顕著な差は広告費率でした。黒字企業では5.2%だったのに対し、赤字企業では18.0%と、3.5倍に達していました。
しかし、この数字を見て「広告費を減らせば黒字になる」と結論付けると、間違った方向に進んでしまいます。赤字企業が広告費を多く使ったこと自体が問題なのではありません。原価率が整っていない状態で広告費を投じたため、売上1ウォン当たりに残る利益が少なく、赤字幅が拡大したのです。
広告費の規模が問題なのではなく、広告費を支えられるコスト構造がないことが問題なのです。
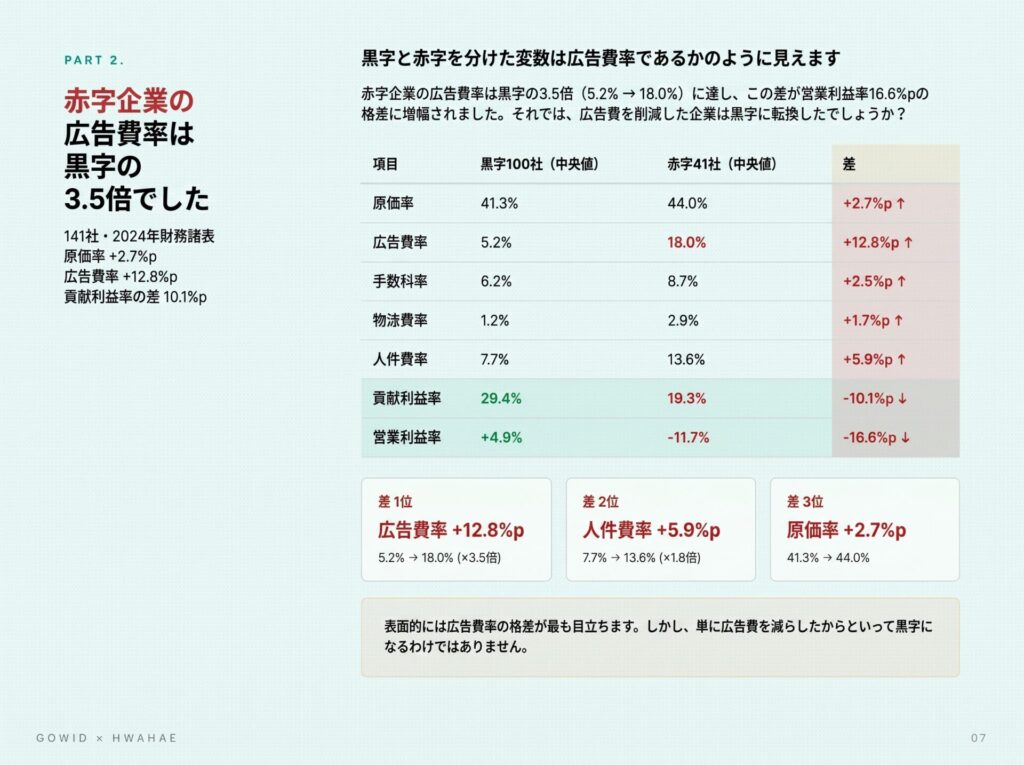
[画像:7ページ—黒字100社vs赤字41社の項目別比較データ]
3.原価率を6%下げるだけで:赤字企業の36%が黒字転換
広告費の構造をそのままにして、原価率を改善したらどうなるでしょうか?
原価率を従来比で相対的に6%改善した場合(例:44.0%→約41.4%)、
・企業1社あたり年間+9.6億ウォンの追加利益が発生
・赤字企業41社のうち36%(15社)が黒字転換
広告費を一銭も削減せず、原価率ひとつだけを見直しても、この結果が得られます。原価率の差2.7%pが貢献利益率-10.1%p差につながる仕組みだからです。
わずかな原価率の変化は、貢献利益全体に対してこのように作用します。広告費を見直す前に、まず原価率を確認すべき理由がここにあります。
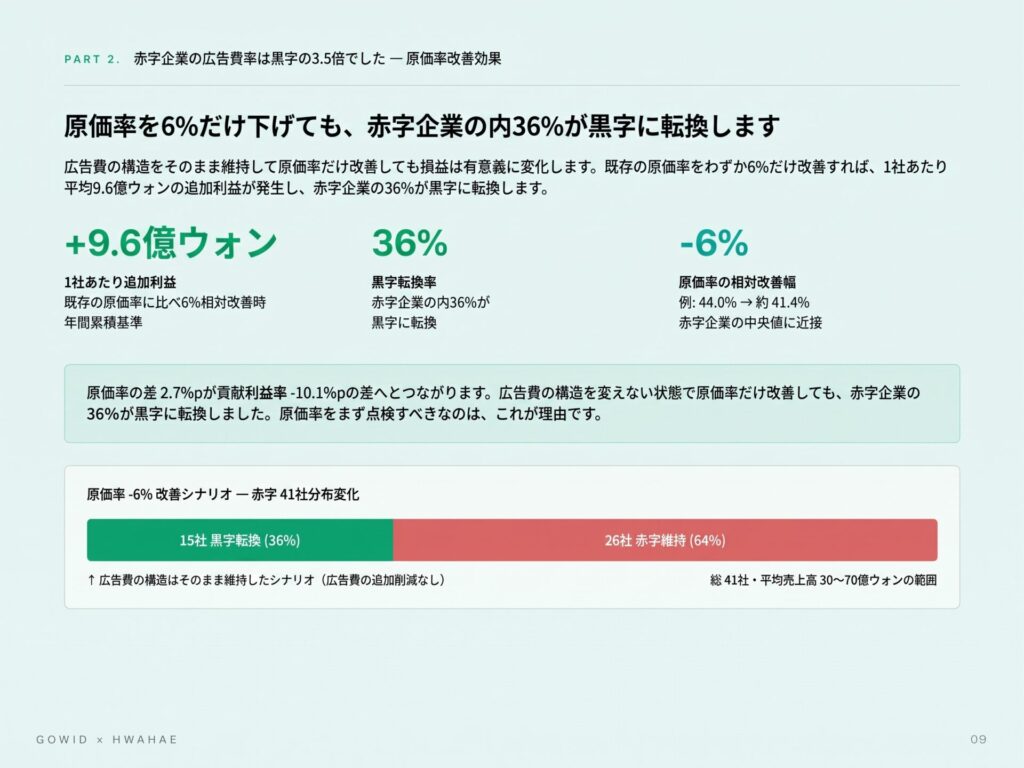
[画像:9ページ—原価率を6%改善した場合、41社のうち36%が黒字転換シナリオ]
4.同じ売上規模からスタートしても、結果は大きく分かれました
売上高30〜70億ウォンの23社を対象に、2023年から2024年までの推移を追跡しました。
似たような売上規模からスタートした2つのグループの2年後における結果は、まったく異なる結果となりました。
改善グループ(原価率-15.0%p)
▪️当初の営業利益率:+0.3%→2年後:+1.9%
▪️売上高:47.3億→62.9億ウォン(+33%成長)
▪️原価率を43.6%から28.6%へ引き下げる一方、広告費率の拡大は0.8%pにとどめた
非改善グループ(原価率+12.1%p)
▪️当初の営業利益率:+5.3%→2年後:11.7%
▪️売上高48.7億→49.7億ウォン(+2%成長に終わった)
▪️当初はより良い状態だったにもかかわらず、原価率が悪化し、広告費・人件費とともに赤字に転換
スタート時点ではより良い状態だった企業の方が、悪い結果を出したのです。結果を分けたのは、初期の売上や広告費の規模ではなく、原価率がどちらの方向に変化したかでした。
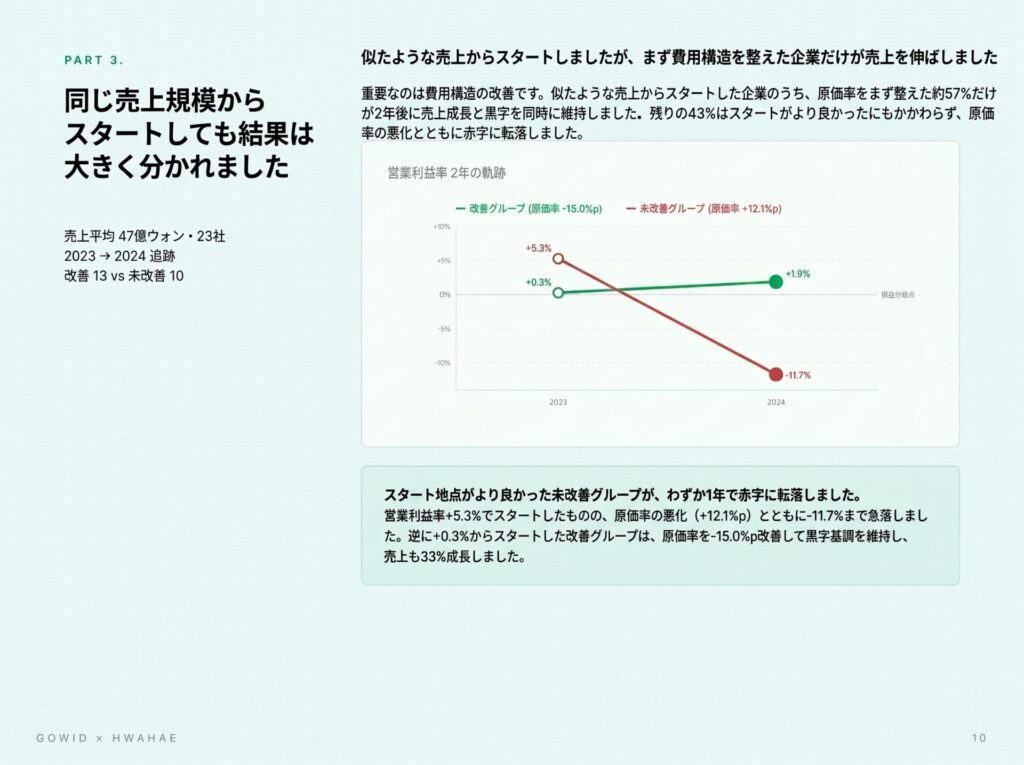
[画像:10ページ—改善グループvs非改善グループ営業利益率の2年間の推移を示す軌跡グラフ]
5.コスト構造を整える「順序」が違っていました
改善グループが実際にとった手順は、次の通りです。
▪️STEP1:原価率を下げる
SKUの整理、原材料・OEM単価の再交渉などを通じて、原価率を43.6%から28.6%へ、15.0%p引き下げました。
▪️STEP2:貢献利益の余裕を確保する
製品1個当たりに残る利益が増えたことで、広告費に再投資できる余力が生まれました。
▪️STEP3:その余力を使ってマーケティングに投資する
広告費率を0.8%pだけ制限的に拡大しましたが、同じ期間に売上高は33%成長しました。
一方、順序が逆だった非改善グループは、原価率が悪化した状態で広告費と人件費を先に増やしました。同じ広告費であっても、原価構造が整った企業が使えば貢献利益が累積し、一方原価率の高い企業が使えば、赤字幅を拡大させるだけです。
「広告費を増やすかどうかではなく、広告費を支えられる原価構造が先に整っているかどうか」が、結果を分けたのです。
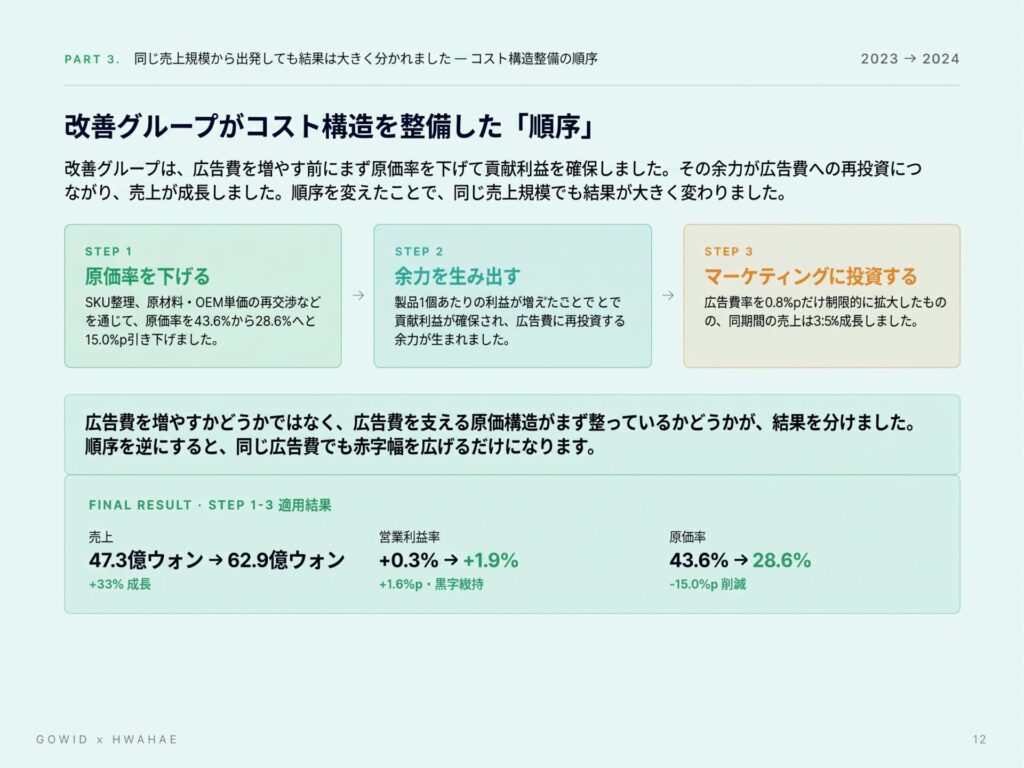
[画像:12ページ—STEP1→2→3コスト構造を整える順序の可視化]
6.今は広告費を増やしてもよい段階なのか
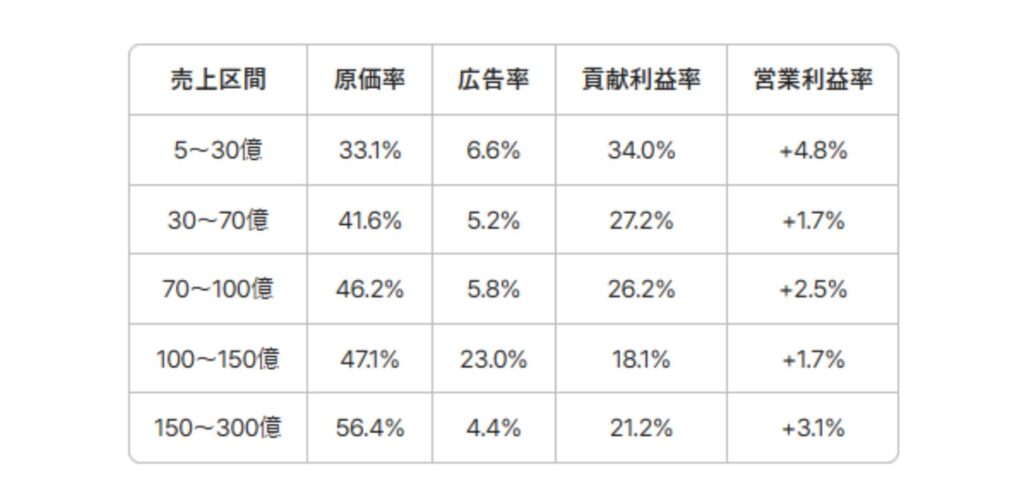
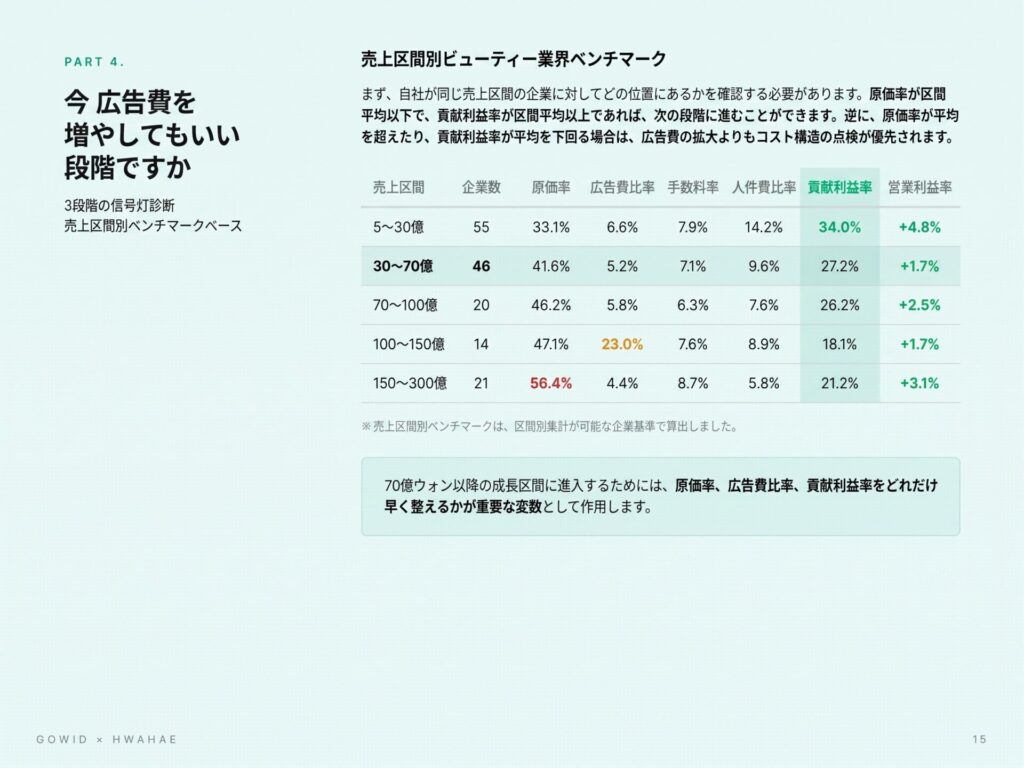
141社を売上規模別に分類したベンチマークです。自社が同じ売上規模の企業群の中で、どの位置にいるのかを確認してください。
診断基準はシンプルです。
▪️原価率が同じ売上規模別の平均以下+貢献利益率が平均以上→広告費の拡大を検討できる
▪️原価率が平均を上回る、または貢献利益率が平均を下回る→広告費の拡大よりも、コスト構造の見直しを優先する
売上高70億ウォン以上の規模へとさらに成長するためには、原価率をどれだけ早く整備できるかが重要な変数となります。売上高30〜70億ウォンの段階で原価率の高いまま停滞していること自体が、危険信号なのです。
[画像:15ページ—売上規模別のベンチマーク5段階比較表]
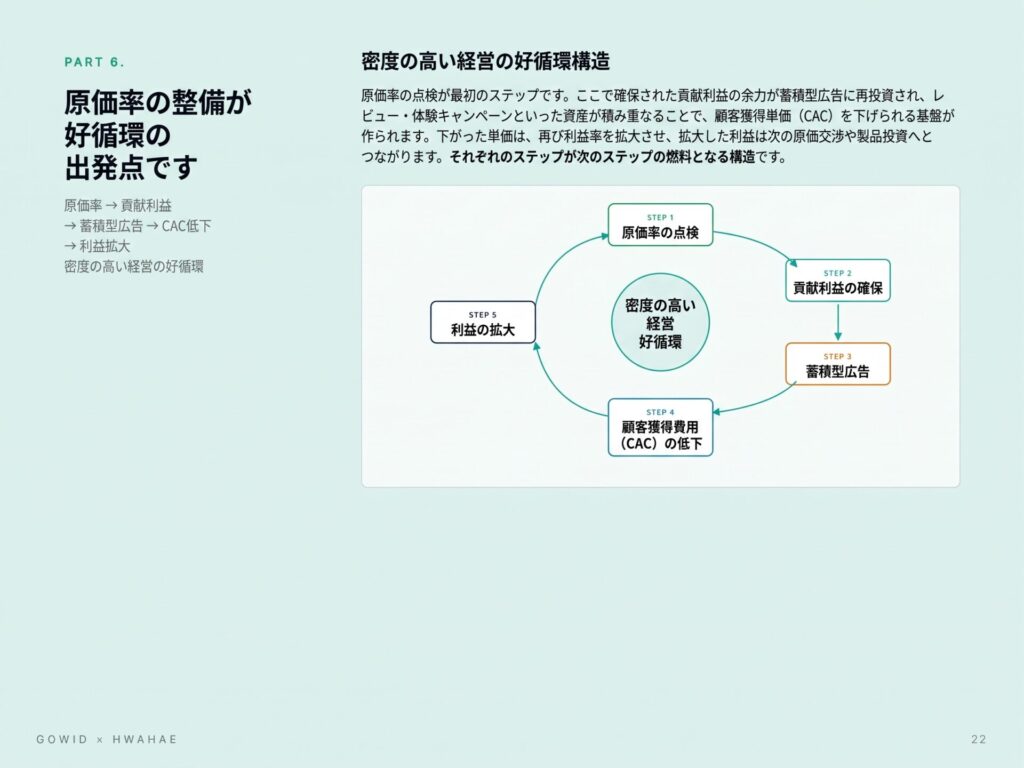
7.好循環の構造:原価率の改善から始める
各段階が、次の段階を動かす原動力となる仕組みです。
▪️STEP1.原価率のチェック:SKU整理、原材料・OEM製造単価の再交渉を通じて、原価率を引き下げます。
▪️STEP2.貢献利益の確保:製品1個あたりの利益が増え、広告費やレビューキャンペーンに再投資する余力が生まれます。
▪️STEP3.蓄積型広告の配置:確保した余力をレビューや体験キャンペーンに振り向けます。こうして資産が蓄積されていきます。
▪️STEP4.顧客獲得費用(CAC)の低下:累積されたレビュー資産が検索やランキング経由の流入を生み、新規顧客の獲得単価が下がります。
▪️STEP5.利益の拡大→次の原価交渉力と製品投資へ:CACの低下によって利益率が高まり、拡大した利益は次の原価交渉や新製品への投資につながります。
原価率を把握していなければ、この順序は見えてきません。どこから始めればよいか分からなければ、広告費ばかりを調整して同じ場所をぐるぐると回り続けることになります。
[画像:22ページ—「密度経営」による好循環STEP1~5の構造図]
まとめ:データが示す結論
広告費を削減したことで黒字化した企業は、141社の中に1社もありませんでした。原価率を先に改善した企業だけが、広告費を資産へと変えることができ、その資産が売上高70億ウォン以上の成長段階を生み出しました。
原価率が整った後は、広告費の性質も変わります。投じれば消費される広告費ではなく、2年間にわたって繰り返し流入を生み出すレビュー資産へと転換した時、初めて好循環が始まるのです。
それでは、原価率の改善は具体的にどこから始めるべきでしょうか?
どのSKUを整理し、どのような基準でOEM製造単価を再交渉すべきなのかをレポートで確認してください。
[Gowid×HwahaeDataMethodology]
顧客データは、顧客の成功のためにのみ使用されます。
本レポートは、個々の顧客ではなく、美容/化粧品業界全体に貢献することを目的として作成されました。
「本内容は、Gowid×Hwahae『ブランドのための成長効率レポート』を基に作成されました。」
「分析対象:美容/化粧品企業141社の実際の財務データ+Hwahae21,232個のブランドのレビュー・流入データ(匿名化・集計処理)」
▪️分析対象データセット:Gowidのサービスを利用する美容/化粧品企業のうち、2024年の稼働データが確認された141社の財務諸表を基本サンプルとして、売上高30~70億ウォンの23社を対象とした2023~2024年の追跡データ、およびHwahaeに掲載された21,232個の化粧品ブランドのレビュー・流入データを組み合わせて分析しました。
▪️データの処理方法:企業名・事業者登録番号・担当者情報を完全に削除したうえで、業種・売上規模・成長段階別にグループを分類しました。すべての数値はグループごとの中央値・平均値・分布として集計され、個別企業の数値は使用していません。グループ内のサンプル数が10個未満の場合、その統計は公開していません。
▪️分析環境:分析専用の隔離環境でのみ作業が行われ、分析完了後すぐに元のデータは廃棄されます。最終公開前には、逆追跡できる可能性について検討を行いました。
▪️数値解析に関する注意事項:本レポートの数値は、Gowidの決済データと公開財務情報を組み合わせた結果であり、実際の数値と異なる場合があります。個々企業の状況によって適用結果は異なる可能性があり、本データは特定企業の意思決定の成果を保証するものではありません。Hwahaeのデータは、同プラットフォーム内のレビュー・流入データを基にしており、オンラインチャネル全体の実績とは異なる場合があります。
原文:https://www.innoforest.co.kr/report/477/
革新の森:https://www.innoforest.co.kr/
マークアンドカンパニー:https://markncompany.co.kr/