NAVERとKakaoが今年そろって過去最大の売り上げを記録する見通しだ。NAVERはコマースと広告、グローバル個人間取引(C2C)が売り上げ成長を牽引しており、KakaoはトークビズとコマースをテコにNEW最大売り上げに挑む。来年にはNAVERのAIファクトリー拡大とDunamuとの合併、Kakaoの人的分割が重なる中、専門家は積極的なAI投資を求めた。
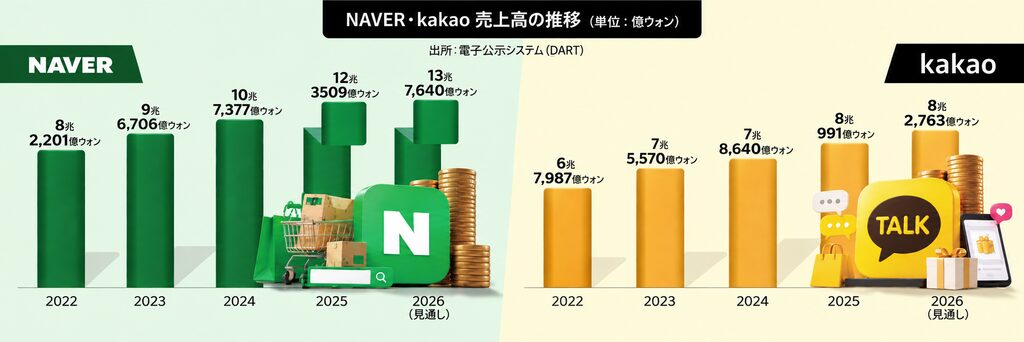
22日、エフアンドガイドによると、NAVERの年間業績コンセンサスは売り上げ13兆7,640億ウォン(約1兆6,282億円)、営業利益2兆1,123億ウォン(約2,498億7,030万円)。営業利益は前年同期(2兆2,081億ウォン)比4.3%減少するが、売り上げは前年同期(12兆350億ウォン)比14.4%増加する見通しだ。
来月12日に発表予定のNAVERの3四半期業績でも、売り上げが拡大する一方で営業利益は小幅下落する基調が続く見通しだ。エフアンドガイドによると、NAVERの3四半期業績コンセンサスは売り上げ3兆5,146億ウォン(約4,157億5,258万円)、営業利益5,000億ウォン(約591億4,650万円)。売り上げは前年同期比11.9%増加するが、営業利益は12.4%減少すると予想される。
証券業界はNAVERのコマースと広告、グローバルC2C事業が売り上げ増加を牽引したと分析した。NAVERプラスストアとN配送、メンバーシップ拡大によるコマース成長が続く中、AIベースの広告効率改善も売り上げ増加に寄与している。Poshmark、Wallapopなどグローバルc2C事業も成長中だ。ただしAIインフラ投資と新規事業拡大による費用増加が収益性を圧迫していると分析した。
ユジン投資証券のチョン・ウィフン研究員は7日発刊した報告書で「3四半期は業績モメンタムを期待しづらい区間だが、費用増加の相当部分はオフラインデータとAIインフラ確保のための投資性格」としながら「取引額・決済額など核心指標は堅調だ」と述べた。
Kakaoの今年の年間最大売り上げと営業利益が予想される。エフアンドガイドによると、年間業績コンセンサスは売り上げ8兆2,763億ウォン(約9,790億2,836万円)、営業利益1兆151億ウォン(約1,200億7,922万円)。売り上げは前年(8兆991億ウォン)比2.2%、営業利益は前年(7,320億ウォン)比38.7%増加し、初めて1兆ウォンを突破する見通しだ。
来月5日に発表予定のKakaoの3四半期業績は、売り上げが小幅減少するが営業利益は増加すると予想された。エフアンドガイドによると、Kakaoの3四半期業績コンセンサスは売り上げ2兆420億ウォン(約2,415億5,431万円)、営業利益2,483億ウォン(約293億7,215万円)。売り上げは前年同期(2兆866億ウォン)比2.1%減少するが、営業利益は前年同期(2,080億ウォン)比19.4%増加する見通しだ。
証券業界はKakaoTalk広告とコマース事業が業績改善を牽引すると分析した。KakaoTalkを活用したビジネスメッセージとディスプレイ広告、プレゼント機能とトークディールなどコマース事業の成長が続く見通しだ。ただし広告の閑散期などが重なり、トークビズの成長率はやや鈍化する見通しだ。
来年は両社とも事業構造を大幅に変え、体質転換を試みる。NAVERはNVIDIA(エヌビディア)とAIファクトリー事業を本格的に開始する。またNAVER FINANCIALとDunamuを合併し、フィンテック事業も拡大する。KakaoはAI・KakaoTalkの「KakaoAI」に分割する計画だ。
専門家は両社がAI時代に合わせて積極的な投資を断行し、ビジネスモデル発掘に集中すべきだと求めた。
チョン・ソンミン嘉泉大学経営学部教授は「AI関連でNAVERとKakaoともに投資と革新を積極的に行えていない状況だが、経営史を見ると困難なほどR&D投資を続けるべきだ」としながら「両社ともAIに対する機会は認識しており、ユーザー基盤もすでに備えている分、多様なビジネスモデルを発掘するための実験を積極的に行うべきだ」と述べた。