2026年7月、Uberが韓国最大のフードデリバリー「Baemin(配達の民族)」の親会社Delivery Hero(デリバリーヒーロー、以下DH)を約2.2兆円で買収すると発表した。フードデリバリー業界では、日本でも「出前館」や「Uber Eats」が生き残りをかけてフードデリバリーの手数料やエリアを削り合っているが、隣国では資本を巡るまったく違う様相の攻防が進んでいる。
Baeminと聞いても、日本のビジネスパーソンにはまだピンとこない人が多いだろう。この会社は一体何者で、なぜUberは2兆円超もの資金を投じてまで手に入れようとしているのか。今回はこのニュースを軸に、韓国デリバリー業界の構造を整理してみたい。
目次
なぜ今Baeminのニュースが重要なのか
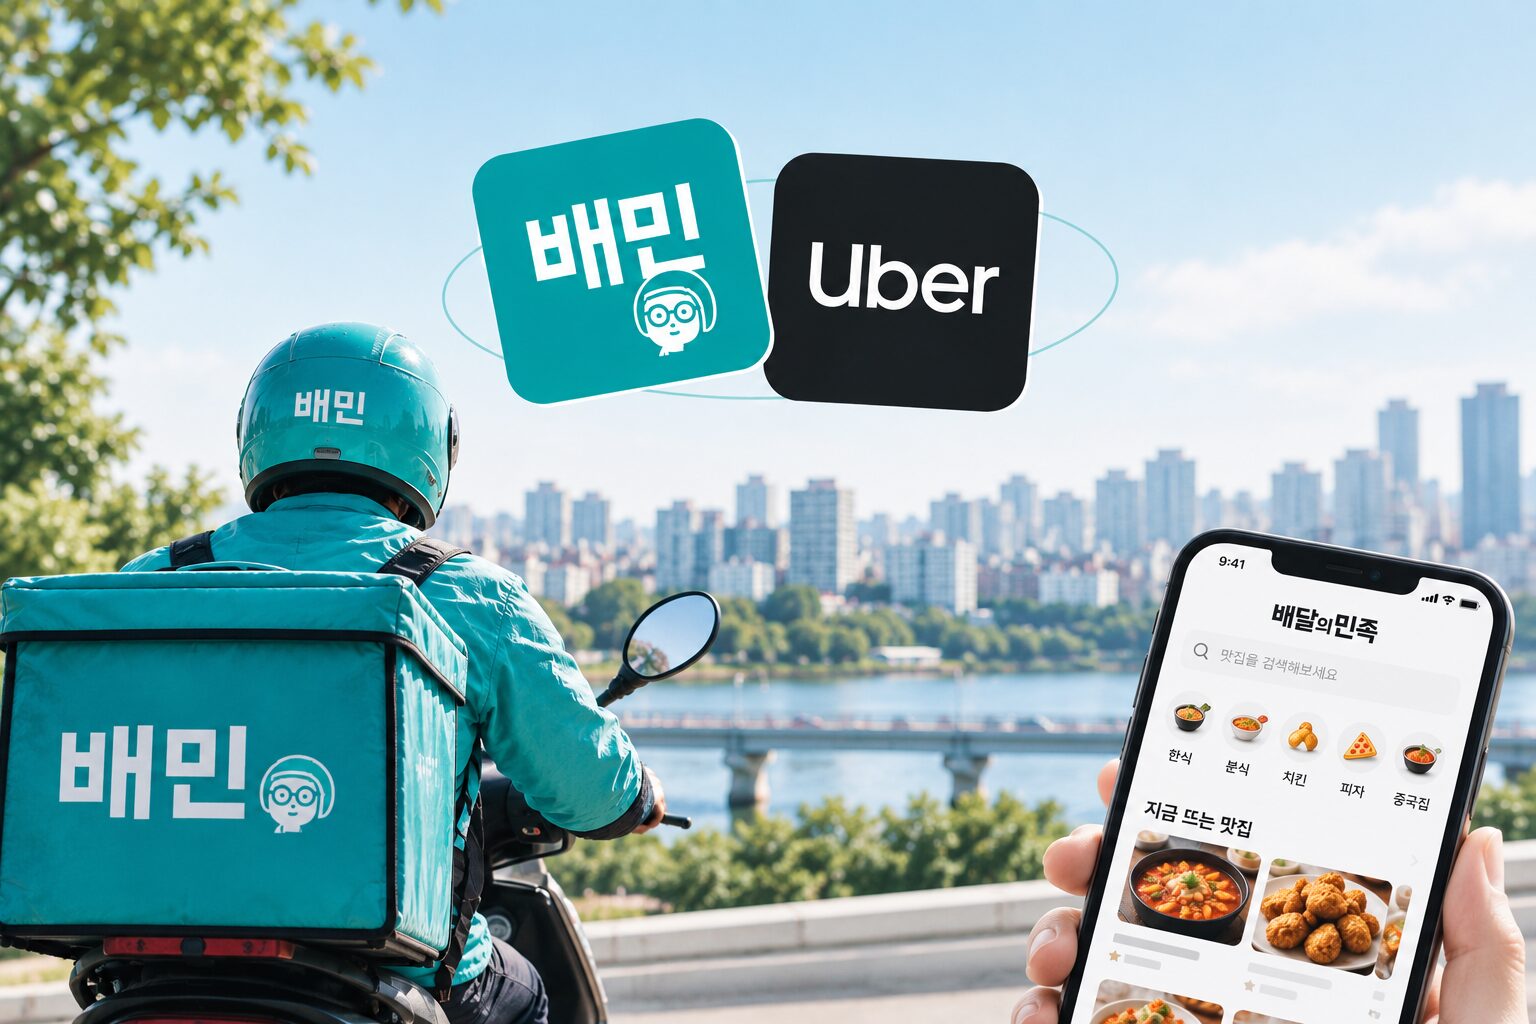
Uberと DHは現地時間7月16日、企業結合契約を締結した。UberはDH株主に対し1株あたり41.50ユーロ(約7,700円)を現金で支払う公開買い付けを行う方針で、Uberが事前に取得済みの持ち分も含めると取引規模は137億ドル(約2兆2,343億円)に達する。取引完了は来年下半期の見込みだ。
このニュースが意味するのは、単に「韓国のフードデリバリーアプリが売買された」という話にとどまらない。DHは欧州・中東・アジアなど世界70カ国以上でフードデリバリー事業を展開する多国籍企業で、Baeminはその中でも最大級の稼ぎ頭とされてきた。Uberはこの買収によって、中国を除く世界の主要地域をほぼ網羅する、最大級のフードデリバリープラットフォーム事業者に浮上する見通しだ。
Uberにとって韓国は、一度撤退を経験した市場である。Uberは2017年8月にUber Eatsで韓国市場に参入した。当時の市場はBaeminとヨギヨの二強体制で、2018年末時点のシェアはBaeminが56%、ヨギヨが33%を占めていたとされる。Coupang Eatsが参入したのは2019年5月頃で、Uber Eatsにとっては終盤に新たな競合が加わった形だった。Uberは2019年9月、「2年間パートナー飲食店と協力してきたが、韓国国内でのUber Eats事業を終了するという決定に至った」と発表し、同年10月末にサービスを終えている。同じ時期、Uberは世界的に赤字体質からの脱却を急いでおり、インドなど他の市場からも撤退するなど、1位か2位になれない市場からは資源を引き揚げるという選択と集中の方針を進めていた。
今回のBaemin買収は、そのとき単独での参入に失敗した市場に、今度は最大手企業そのものを買収する形で戻ってくることを意味する。いわば8年越しの”リベンジ”だ。過去に自力でのシェア獲得に苦戦した経緯があるからこそ、今回の取引規模の大きさや戦略の転換ぶりが際立つといえる。
Baeminの正体:ユニコーンなのか、スタートアップなのか
Baeminは2010年、デザイナー出身の起業家キム・ボンジン氏が立ち上げたサービスだ。運営会社「Woowa Brothers(優雅な兄弟たち)」は創業からわずか数年で急成長し、2014年頃にはユニコーン企業(評価額10億ドル超の未上場企業)として名を連ねるまでになった。
しかし、Baeminはすでに「独立系スタートアップ」ではない。2019年12月、DHがWoowa Brothersの国内外投資家持分の87%を取得すると発表し、事実上の経営統合に踏み切った。この買収は韓国の公正取引委員会による審査でも物議を醸し、DHのシェアが国内フードデリバリー市場の97%に達するとして一時は承認が見送られたが、2020年12月、DHが傘下の「ヨギヨ」を売却することを条件に承認された。そして2021年、Baeminは完全にDHの子会社となっている。なお、ヨギヨはその後2021年8月、GSリテールとPEファンド連合に約800億円で売却され、現在はDHとは無関係の会社となっている。
つまりBaeminは、「創業スタートアップ→ユニコーン→大手による買収→巨大企業の一事業部門」という道をすでに一度たどった会社であり、今回のUberによる買収は、いわば”2度目の身売り”にあたる。韓国を代表するスタートアップの成功物語として語られることの多いBaeminだが、経営権という意味ではこの10年以上、独立した意思決定主体ではなかったという点は押さえておきたい。
韓国フードデリバリー市場という土壌:なぜここまで巨大化したのか
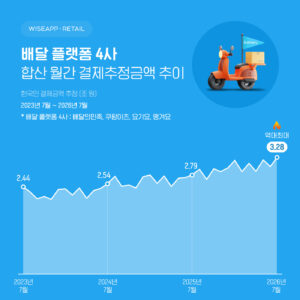
Baeminがここまでの規模になった背景には、韓国のフードデリバリー市場そのものの急拡大がある。国家データ処(旧統計庁)が2026年2月に発表した確定値によると、2025年のオンライン「音食サービス」(デリバリー)取引額は36兆9,891億ウォン(約4兆1,000億円)に達し、前年(29兆2,802億ウォン)比26.3%増という高い伸びを記録した。2023年の同取引額は約26兆4,000億ウォンとみられ、ここ数年で急拡大が続いている計算になる。
一人暮らし世帯の増加や企業間競争の広がりが、この成長を後押ししているとみられる。調査会社のデータでは、主要5アプリの月間アクティブユーザー数は2,700万人超に達し、韓国のスマートフォンユーザーの過半数が複数のフードデリバリーアプリを併用している状況だという。
この巨大市場でBaeminは長年トップシェアを守り続けており、2026年2月時点のシェアはBaeminが54%、Coupang Eats(クーパンイーツ)が29%、ヨギヨが10%という構図になっている。実質的には「Baeminの一強」と、それを猛追するCoupang Eatsという二強体制だ。ちなみにこのCoupang Eatsを展開するCoupangは、2025年に日本で「Rocket Now(ロケットナウ)」というブランドで再上陸を果たした企業でもあり、韓国国内ではBaeminの最大のライバルという顔を持っている。
今回Uberが変えようとしていること
今回の買収でもう一つ注目すべきは、UberがBaeminというブランドをどう扱うかという点だ。業界関係者によると、Baeminの経営陣は7月16日に社内タウンホールミーティングを開き、今回のM&Aについて従業員に説明した。その場では、UberがDH傘下の他ブランドを自社アプリに統合していく方針である一方、Baeminについては例外として扱い、ブランド・プラットフォーム・運営の自律性を当面維持する方針であることが伝えられたという。

Uberの取引完了までの来年下半期まで、Baeminは現行システムのままフードデリバリー・クイックコマース事業を続ける見通しだ。だが長期的には話が別になる。Uberはグローバル市場において、配車サービスとフードデリバリーを一つのアプリ・サブスクリプションに統合していく戦略を進めている企業であり、韓国でも将来的にBaeminをこの仕組みに組み込んでいく可能性が高いとみられている。
もしそうなれば、対抗するのはCoupang Eatsだ。Coupang Eatsはすでに配達・ショッピング・動画配信サービスを束ねた「WOWメンバーシップ」を軸に顧客を囲い込んでおり、Uberの資金力とグローバルでの運営ノウハウがBaeminに投入されれば、両者の間で配達料の無料化・割引競争がさらに激化することになる。ある業界関係者は、グローバル水準のサービス運営能力を持たない事業者は今後の競争から脱落しかねない、と指摘している。
もう一つ、日本の読者にとって身近な変化も進みつつある。Baeminは今回の買収発表に先立つ2026年2月、アプリの表示言語に英語・中国語・日本語を追加し、同年6月にはApple Payを通じてVisa・Mastercard・JCB・Amexなど海外発行カードでの決済にも対応を始めた。これまで韓国旅行中にBaeminを使いたくても、言語や決済手段の壁で諦めていた日本人観光客も少なくなかったはずだ。グローバルに決済・ローカライズのインフラを持つUberの傘下に入ることで、こうした訪韓外国人向けの利便性向上がさらに加速する可能性もある。
韓国デリバリー業界はこれからどこへ向かうのか
今回のUberによるBaemin買収は、単なる資本移動のニュースではなく、「フードデリバリー×移動×サブスクリプション」という世界的な業界再編の波が、いよいよ韓国にも本格的に及んできたことを示す出来事といえる。Baeminは当面、これまで通りのブランドとサービスを維持するが、その裏側の資本構造は確実に変わりつつある。
日本にとっても、この動きは決して遠い国の話ではない。BaeminのライバルであるCoupang Eatsは、日本ではRocket Nowとしてすでに動き出している。韓国で繰り広げられるBaemin対Coupang Eatsのサブスク経済圏競争が、巡り巡って日本のフードデリバリー市場にも波及してくる可能性は十分にある。韓国発の巨大デリバリー戦争の次の一手に、引き続き注目したい。
Baeminに関する最新ニュースはこちら👇