日本とドイツの企業が独占してきたAI(人工知能)半導体接着素材市場に、韓国企業が参入準備を終えた。
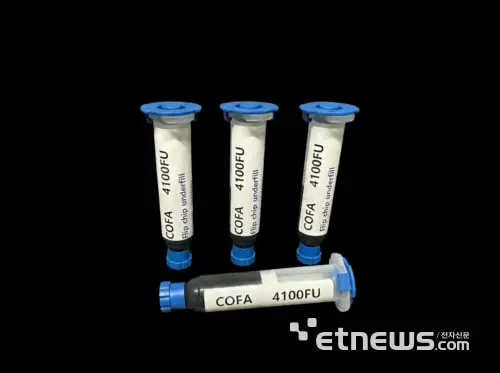
韓国内の素材スタートアップCopaは、半導体チップと基板の間の空間を満たすアンダーフィル(Underfill)の開発に成功し、主要パッケージング企業と品質評価(QUAL)に着手したと6日明らかにした。QUALテスト結果に応じて早ければ年内に初期量産を開始する計画で、その後HBM向けアンダーフィルへの市場拡張を打診する。
アンダーフィルは、髪の毛(30~80㎛)より薄い空間を満たす液状樹脂だ。シリコンチップと基板は温度変化による膨張・収縮の度合いが互いに異なり、この差が繰り返されるとバンプ(チップと基板の間の電気的接続のための小さな金属突起)に応力が集中し、Crackや接合不良が発生することがある。AIアクセラレーターのようにチップが大型化し発熱が増えるほど、この補強の重要度は高まる。
Copaはフリップチップ(チップを裏返してバンプで基板に接続する方式)パッケージにおいて、バンプ高さ30㎛、バンプピッチ(バンプ間の間隔)40㎛台の条件での毛細管アンダーフィル(CUF)の充填(満たすこと)と電気的駆動を確認した。これを通じて開発したサンプルで、複数のパッケージング企業と品質評価を進めている。
品質評価を終えて量産を開始すれば、韓国産アンダーフィル供給網確保という成果を得ることになる。電子接着剤市場全体では、ドイツと日本がシェアを二分している。特にフリップチップとHBMアンダーフィル分野では、日本のナミックス製品が事実上の標準として使われている。
Fortune Business Insightsによると、世界の電子接着剤市場は電子・IT生産拡大と半導体景気回復により、毎年6.8%の成長を見せている。2025年には131億7,000万ドル、2026年には139億6,000万ドルから、2034年には240億8,000万ドルまで拡大する見通しだ。2025年基準でアジア太平洋地域の比重は53.45%と最も高い。
このうちアンダーフィル市場は、数量は少ないものの単価が高い分野だ。先端パッケージング需要により成長速度はさらに速い。しかし韓国内企業の参入はかなり遅れている。外注工場や大型半導体企業に採用され販売中の韓国産フリップチップアンダーフィルは、まだ知られていない。
韓国産フリップチップアンダーフィル素材が市場に参入すれば、市場規模がさらに大きいHBMアンダーフィル分野への拡張も容易になる。
HBMメーカーは日本産接着素材の供給網に過度に依存することを懸念している。2019年の日本の輸出規制当時、フォトレジストなど核心素材を調達できず正常な事業が困難だった経験があるためだ。現在SKハイニックスはナミックスのアンダーフィル、サムスン電子はレゾナック(フィルム型NCF)素材を使用しているものと伝えられている。
パク・キナムCopa代表は「韓国はメモリーとHBMで世界的な競争力を持っているだけに、これを支えるパッケージング素材でも新世代の韓国内企業が出てこなければならない」とし、「究極的にはグローバル先端パッケージング業界が求め始めた5㎛級領域まで対応することが目標」と述べた。